
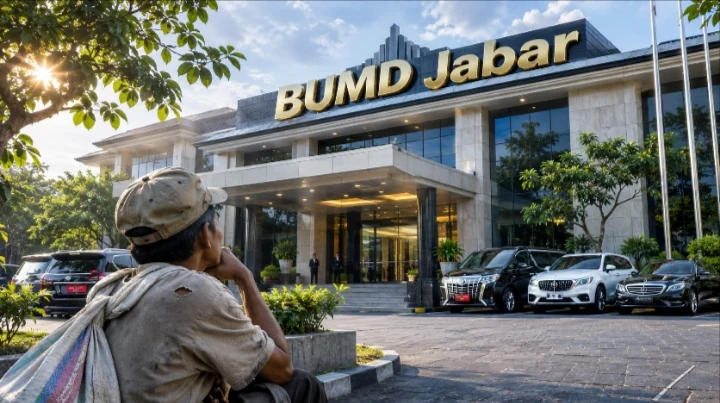
Waskitanews.com – Telisik. Penyertaan modal daerah kepada Badan Usaha Milik Daerah Jawa Barat (BUMD Jawa Barat) merupakan salah satu instrumen pemerintah untuk mendorong pertumbuhan ekonomi, memperkuat pelayanan publik, sekaligus meningkatkan Pendapatan Asli Daerah (PAD).
Namun, besarnya modal yang ditanamkan pemerintah tidak selalu berbanding lurus dengan kontribusi yang diterima daerah.
Persoalan inilah yang kembali menjadi perhatian dalam evaluasi kinerja BUMD Jawa Barat sepanjang periode 2024–2026.
Sejumlah perusahaan daerah dinilai belum memberikan kontribusi optimal terhadap PAD. Bahkan, sebagian BUMD Jawa Barat masih membutuhkan pembinaan, restrukturisasi, hingga evaluasi menyeluruh terhadap model bisnis dan tata kelolanya.
Di sisi lain, Pemerintah Provinsi Jawa Barat juga harus memastikan bahwa setiap rupiah penyertaan modal yang bersumber dari APBD dikelola secara produktif dan dapat dipertanggungjawabkan.
42 BUMD dan Anak Perusahaan Menjadi Sorotan
Persoalan kinerja BUMD kembali disorot Komisi III DPRD Jawa Barat pada Agustus 2026.
Anggota Komisi III DPRD Jabar, Tina Wiryawati, menilai kinerja sekitar 42 BUMD beserta anak perusahaannya masih belum optimal dalam memberikan kontribusi terhadap PAD.
Menurutnya, sebagian perusahaan daerah terus memperoleh penyertaan modal, tetapi belum menunjukkan kinerja keuangan yang sebanding.
Evaluasi menyeluruh dinilai perlu dilakukan, termasuk terhadap struktur organisasi, beban operasional, tata kelola perusahaan, serta optimalisasi aset yang dimiliki.
Bahkan, opsi perampingan atau penggabungan perusahaan daerah dinilai layak dipertimbangkan apabila terdapat BUMD yang tidak produktif.
Sorotan tersebut memperlihatkan bahwa persoalan BUMD bukan semata-mata soal kemampuan menghasilkan laba, tetapi juga menyangkut efektivitas penggunaan modal publik dan kualitas pengawasan terhadap perusahaan milik daerah.
Penyertaan Modal dan Kontribusi Dividen
Gambaran mengenai kontribusi BUMD terhadap keuangan daerah dapat dilihat dalam dokumen Rencana Pembangunan Jangka Menengah Daerah (RPJMD) Provinsi Jawa Barat Tahun 2025–2029.
Dokumen tersebut mencatat kontribusi dividen BUMD terhadap PAD pada 2024 mencapai sekitar Rp430,66 miliar.
Kontribusi tersebut berasal dari sejumlah perusahaan, antara lain PT Bank Pembangunan Daerah Jawa Barat dan Banten (Bank BJB), PT Jaswita, PT Migas Hulu Jabar, PT Jamkrida, serta sejumlah BPR dan LKM.
Namun, dokumen yang sama juga mengakui masih terdapat BUMD yang belum memberikan kontribusi terhadap PAD. Beberapa di antaranya disebabkan kondisi perusahaan yang belum sehat atau tidak aktif.
RPJMD juga mengidentifikasi sejumlah persoalan mendasar, seperti rendahnya kontribusi dividen dibandingkan potensi perusahaan, portofolio bisnis yang belum terintegrasi, tumpang tindih bidang usaha, keterbatasan modal, hingga efisiensi operasional yang belum optimal.
Dengan demikian, angka dividen Rp430,66 miliar tidak dapat dijadikan satu-satunya ukuran keberhasilan seluruh BUMD. Perlu dilihat perusahaan mana yang menyumbang dividen, berapa modal yang telah ditanamkan, bagaimana kondisi aset dan kewajibannya, serta bagaimana perkembangan kinerja masing-masing perusahaan.
Jasa Sarana: Penyertaan Modal Rp830 Miliar, Dividen Rp38 Miliar
Salah satu perusahaan yang mendapat sorotan adalah PT Jasa Sarana.
Dalam evaluasi BUMD yang dilakukan Gubernur Jawa Barat Dedi Mulyadi pada Januari 2026, terungkap keterangan bahwa perusahaan tersebut telah menerima penyertaan modal daerah sekitar Rp830 miliar sejak berdiri pada 2004.
Namun, berdasarkan keterangan direksi yang disampaikan dalam pertemuan tersebut, total dividen yang disetorkan kepada pemerintah daerah selama lebih dari dua dekade hanya sekitar Rp38 miliar.
Perbandingan angka tersebut memunculkan pertanyaan mengenai efektivitas investasi pemerintah daerah melalui perusahaan tersebut.
Jasa Sarana sendiri merupakan BUMD yang bergerak dalam sejumlah bidang, termasuk infrastruktur, pengembangan kawasan industri, air bersih, dan investasi proyek publik.
Meski demikian, besarnya penyertaan modal dan kecilnya dividen tidak otomatis menunjukkan adanya kerugian atau penyimpangan. Investasi infrastruktur memiliki karakteristik pengembalian jangka panjang dan tidak seluruh manfaatnya tercermin dalam pembagian dividen.
Karena itu, yang perlu diuji adalah bagaimana kondisi keuangan perusahaan, nilai aset yang dimiliki, kewajiban perusahaan, tingkat pengembalian investasi, serta manfaat ekonomi yang dihasilkan dari modal daerah tersebut.
Apakah investasi yang telah ditanamkan benar-benar menghasilkan nilai tambah bagi Jawa Barat? Atau justru terdapat aset dan portofolio usaha yang belum memberikan hasil sesuai harapan?
Pertanyaan tersebut membutuhkan penjelasan berdasarkan laporan keuangan dan hasil evaluasi perusahaan.
BUMD Bermasalah dan Pentingnya Audit Investigatif
Persoalan tata kelola BUMD Jawa Barat juga pernah mendapat sorotan terkait dugaan praktik korupsi.
Pada Juli 2025, ANTARA melaporkan bahwa Pemprov Jawa Barat melakukan evaluasi terhadap sejumlah BUMD strategis, termasuk PT Migas Utama Jabar dan PT Jamkrida yang disebut tersandung perkara korupsi.
Kepala Biro BUMD, Investasi dan Administrasi Pembangunan Provinsi Jawa Barat saat itu menyampaikan bahwa evaluasi dilakukan secara bertahap melalui penelaahan awal kinerja, pemeriksaan terhadap aspek keuangan, operasional, kepatuhan, dan manajerial, serta penyusunan rekomendasi revitalisasi.
Pemerintah provinsi juga menyatakan bahwa hasil evaluasi akan menjadi bahan pertimbangan bagi komisaris dan pemegang saham untuk menentukan langkah terhadap manajemen perusahaan.
Informasi tersebut menjadi penting karena pengawasan terhadap BUMD tidak cukup hanya mengandalkan laporan laba dan rugi.
Perlu dipastikan pula apakah pengelolaan perusahaan telah sesuai dengan prinsip tata kelola yang baik, apakah transaksi dilakukan secara wajar, serta apakah penyertaan modal digunakan sesuai tujuan dan rencana bisnis yang telah disetujui.
Apabila ditemukan indikasi penyimpangan yang memenuhi unsur pidana, persoalan tersebut tentu perlu ditindaklanjuti melalui mekanisme hukum.
Uang APBD Bukan Modal Tanpa Pertanggungjawaban
Penyertaan modal daerah merupakan investasi pemerintah yang harus didasarkan pada perencanaan, analisis kelayakan, target perusahaan, serta pertimbangan risiko.
Karena bersumber dari keuangan daerah, penggunaannya harus dapat dipertanggungjawabkan.
Pemerintah daerah sebagai pemegang saham juga memiliki tanggung jawab memastikan perusahaan yang menerima modal dikelola secara profesional dan memberikan manfaat sesuai tujuan pendiriannya.
Dalam konteks ini, evaluasi terhadap BUMD harus dilakukan secara menyeluruh. Bukan hanya melihat apakah perusahaan memperoleh laba, tetapi juga menilai efektivitas penggunaan modal, kualitas pengelolaan aset, struktur biaya operasional, kewajiban perusahaan, serta kontribusi terhadap pembangunan dan pelayanan masyarakat.
BUMD yang belum sehat perlu mendapat pembenahan. Perusahaan yang memiliki potensi harus didorong untuk berkembang. Sementara perusahaan yang tidak lagi produktif perlu dievaluasi secara objektif, termasuk kemungkinan restrukturisasi atau penggabungan.
Yang tidak boleh terjadi adalah penyertaan modal terus diberikan tanpa ukuran keberhasilan yang jelas dan tanpa evaluasi terhadap hasil investasi sebelumnya.
Ujian Transparansi BUMD Jawa Barat
Evaluasi kinerja BUMD Jawa Barat pada periode 2024–2026 seharusnya menjadi momentum untuk membuka informasi mengenai penggunaan modal daerah dan manfaat yang dihasilkan setiap perusahaan.
Masyarakat berhak mengetahui apakah investasi pemerintah benar-benar menghasilkan nilai tambah atau justru membebani keuangan daerah.
WaskitaNews memandang bahwa persoalan ini perlu ditelusuri lebih jauh, terutama terhadap BUMD yang telah menerima penyertaan modal dalam jumlah besar, tetapi kontribusi dividen dan kinerja usahanya belum sebanding dengan investasi pemerintah.
Karena itu, sejumlah pertanyaan perlu dijawab oleh Pemerintah Provinsi Jawa Barat, Biro BUMD, manajemen perusahaan, DPRD, serta aparat pengawasan dan penegak hukum:
- Berapa total penyertaan modal daerah yang diberikan kepada masing-masing BUMD selama periode 2020–2026?
- Berapa nilai aset, kewajiban, laba atau rugi, dan dividen yang dihasilkan setiap BUMD?
- BUMD mana saja yang masih menerima penyertaan modal tetapi belum memberikan kontribusi signifikan terhadap PAD?
- Bagaimana hasil evaluasi terhadap BUMD yang dinilai tidak sehat, tidak aktif, atau memiliki kinerja keuangan yang belum optimal?
- Apakah seluruh penyertaan modal telah digunakan sesuai rencana bisnis dan tujuan yang disetujui?
- Apakah terdapat penyertaan modal atau transaksi perusahaan yang menimbulkan kerugian keuangan daerah?
- Apakah hasil audit dan evaluasi terhadap BUMD yang bermasalah telah ditindaklanjuti secara administratif maupun hukum?
- Jika terdapat indikasi tindak pidana, bagaimana perkembangan penanganannya oleh aparat penegak hukum?
Pertanyaan tersebut bukan tuduhan terhadap seluruh BUMD maupun pihak yang mengelolanya. Ini merupakan bagian dari kontrol publik terhadap penggunaan modal yang bersumber dari APBD.
Sebab, BUMD didirikan bukan sekadar untuk mengelola perusahaan atas nama pemerintah daerah. Lebih dari itu, keberadaannya harus memberikan manfaat ekonomi, meningkatkan pelayanan publik, dan memperkuat kemandirian fiskal daerah.
Pada akhirnya, ukuran keberhasilan BUMD bukan hanya seberapa besar modal yang diterima, melainkan seberapa baik modal tersebut dikelola dan seberapa besar manfaat yang kembali kepada masyarakat Jawa Barat. (HM)