
WaskitaNews.com – Telisik. Indikasi korupsi Kabupaten Tasikmalaya dalam pertanggungjawaban perjalanan kegiatan sekolah muncul dari penggandaan daftar hadir. BPK mencatat keterangan Bendahara K3S bahwa daftar hadir hanya dibuat untuk kegiatan Desember, kemudian digandakan untuk kebutuhan pertanggungjawaban.
Temuan tersebut berkaitan dengan belanja perjalanan dinas kegiatan Kelompok Kerja Kepala Sekolah atau K3S dan Kelompok Kerja Guru atau KKG pada lima sekolah dasar. Total belanjanya mencapai Rp57.880.000.
Sumbernya adalah Laporan Hasil Pemeriksaan BPK atas Laporan Keuangan Pemerintah Kabupaten Tasikmalaya Tahun Anggaran 2025. Buku II bernomor 32.B/T/LHP/DJPKN-V.BDG/PPD.01/05/2026, tertanggal 28 Mei 2026, menguraikan persoalan ini pada halaman 57.
Lima sekolah tersebut adalah SDN 2 Cikalong di Kecamatan Sodonghilir, SDN Citatah, SDN Candraniti, SDN Karanggedang, dan SDN 1 Sodonghilir.
BPK menempatkannya dalam persoalan realisasi perjalanan dinas BOSP yang tidak memperhatikan asas kepatutan. Nilai Rp57,88 juta ini terpisah dari kelompok belanja Rp291,58 juta yang dibahas dalam bagian kedua.
Daftar Hadir Desember untuk Pertanggungjawaban
Menurut uraian BPK, lima sekolah tersebut membukukan perjalanan dinas untuk kegiatan rapat rutin K3S dan KKG. Pemeriksaan kemudian menemukan persoalan pada dokumen yang mendukung kegiatan itu.
Dari notula rapat K3S, BPK mengetahui pembahasan berfokus pada kegiatan organisasi dan cara sekolah menghadapi pemberitaan di luar sekolah. Pemeriksaan tidak menemukan bukti materi paparan.
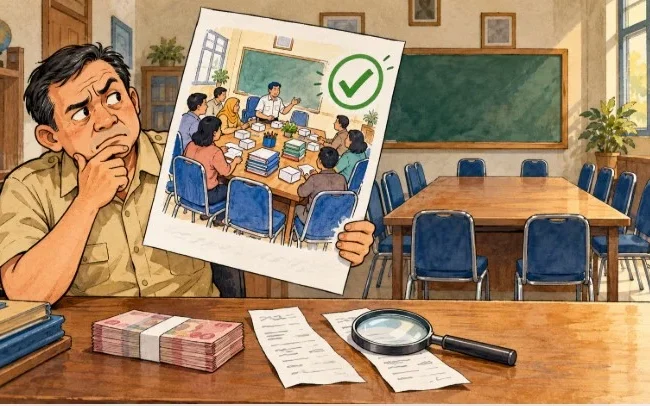
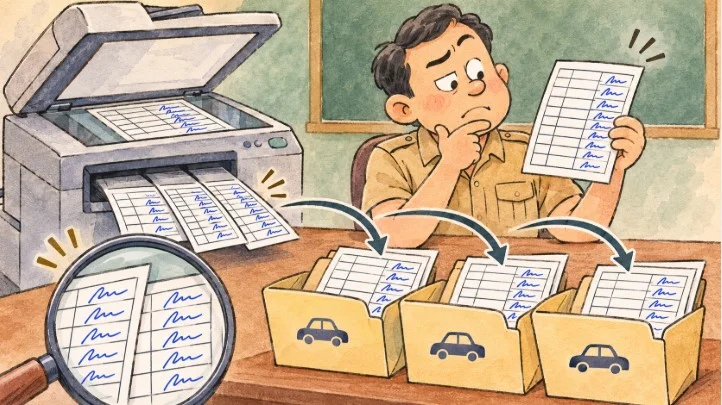
Selanjutnya, Bendahara K3S mengonfirmasi bahwa daftar hadir hanya dibuat untuk acara pada Desember. Daftar tersebut kemudian digandakan untuk tujuan pertanggungjawaban.
Keterangan ini menjadi titik penting. Daftar hadir merupakan bukti mengenai siapa yang mengikuti sebuah kegiatan. Penggunaannya untuk pertanggungjawaban harus sesuai dengan kegiatan dan kehadiran yang benar-benar berlangsung.
Ketika daftar hadir satu kegiatan digandakan, pertanyaan muncul mengenai transaksi yang didukungnya. Apakah salinan itu digunakan untuk kegiatan yang sama atau untuk mempertanggungjawabkan kegiatan pada waktu berbeda?
LHP menyebut penggandaan untuk pertanggungjawaban, tetapi tidak merinci setiap salinan, tanggal penggunaannya, dan pembayaran yang terkait. Pencocokan tersebut diperlukan untuk menentukan apakah terjadi penggunaan bukti yang tidak sesuai kejadian sebenarnya.
Persoalan KKG berbeda. BPK menyebut kegiatan berlangsung rutin, tetapi pertanggungjawabannya tidak dilengkapi dokumentasi, daftar hadir, notula rapat, maupun materi kegiatan.
Akibatnya, BPK tidak dapat mengetahui secara pasti isi, tujuan, dan dampak kegiatan terhadap peningkatan mutu pendidikan.
Dengan demikian, penggandaan daftar hadir secara khusus tercatat pada K3S. Pada KKG, persoalannya adalah ketidaklengkapan dukungan pertanggungjawaban. Kedua kondisi itu tidak boleh disatukan menjadi kesimpulan bahwa seluruh kegiatan tidak pernah berlangsung.
Menguji Kesesuaian Bukti dan Pembayaran
Indikasi yang perlu ditelusuri terletak pada kemungkinan penggunaan bukti kehadiran untuk mendukung pembayaran yang tidak sesuai pelaksanaan. Penggandaan dokumen sendiri belum membuktikan korupsi; hubungan antara dokumen dan pencairan uang menentukan persoalannya.
Jika salinan daftar hadir digunakan untuk membuktikan kehadiran pada kegiatan berbeda yang sebenarnya tidak diikuti, dokumen tersebut tidak lagi menggambarkan keadaan sebenarnya. Karena itu, pemeriksaan perlu mempertemukan daftar hadir dengan surat tugas, tanggal kegiatan, penerima biaya perjalanan, dan bukti pembayaran.
Penelusuran juga perlu menjelaskan siapa yang menyiapkan salinan, siapa yang menyerahkannya, serta siapa yang memverifikasi dan mengesahkan pertanggungjawaban. Dari rangkaian tersebut dapat diuji apakah persoalan berasal dari administrasi yang buruk atau tindakan sengaja untuk mendukung klaim yang tidak semestinya.
Isi rapat mengenai organisasi dan pemberitaan juga perlu ditempatkan secara tepat. Pembahasan tersebut bukan bukti korupsi. Persoalan auditnya menyangkut kepatutan pembiayaan dan dukungan bukti untuk menilai hubungan kegiatan dengan peningkatan mutu pendidikan.
BPK mencatat bendahara BOSP terkait telah menindaklanjuti temuan dengan menyetorkan Rp57.880.000 ke Rekening Kas Umum Daerah per 8 Mei 2026. Seluruh nilai kelompok belanja ini telah kembali menurut posisi yang tercatat dalam laporan.
Pengembalian merupakan fakta pemulihan. Namun, pengembalian tidak otomatis menghapus pertanggungjawaban pidana apabila unsur tindak pidananya terbukti. Pasal 10 Peraturan BPK Nomor 2 Tahun 2017 menyatakan, “Penyelesaian tindak lanjut tidak menghapuskan tuntutan pidana.” JDIH BPK masih mencatat peraturan tersebut berstatus berlaku.
Karena itu, penyetoran uang belum menjelaskan bagaimana daftar hadir digunakan dan bagaimana klaim perjalanan memperoleh persetujuan. Penilaian atas perbuatan tersebut membutuhkan pemeriksaan dokumen dan keterangan pihak terkait.
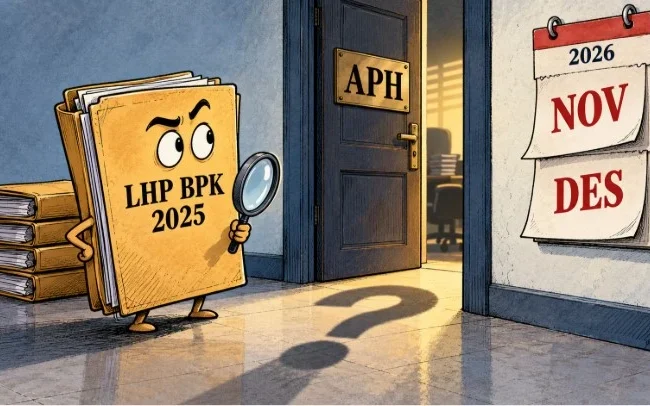
Memasuki November 2026, apakah kepolisian atau kejaksaan telah menelaah temuan ini? Jika sudah, sejauh mana pemeriksaannya dan apa hasilnya? Jika belum, apakah penggandaan bukti pertanggungjawaban tersebut telah menjadi bahan penelaahan?
Uraian temuan dalam LHP tidak mencantumkan keterlibatan atau perkembangan penanganan APH untuk persoalan ini. Karena itu, dokumen tersebut tidak cukup untuk menyimpulkan bahwa penanganan telah berlangsung ataupun sama sekali belum dilakukan.
Informasi yang diperlukan adalah status penelaahan atas bukti dan pembayaran, bukan hanya kepastian uang telah kembali. Penjelasan itu akan memperlihatkan apakah persoalan berhenti pada perbaikan administrasi atau ditemukan perbuatan yang memerlukan pertanggungjawaban lebih lanjut.
Catatan redaksi: Tulisan ini merupakan bagian ketiga dari sembilan liputan berbasis dokumen mengenai temuan BPK Kabupaten Tasikmalaya Tahun Anggaran 2025. Redaksi membuka ruang klarifikasi, koreksi, dan hak jawab bagi pihak terkait. Informasi beserta dokumen pendukung dapat disampaikan melalui kontak redaksi untuk diverifikasi dan dimuat sebagai pembaruan atau tanggapan atas pemberitaan.