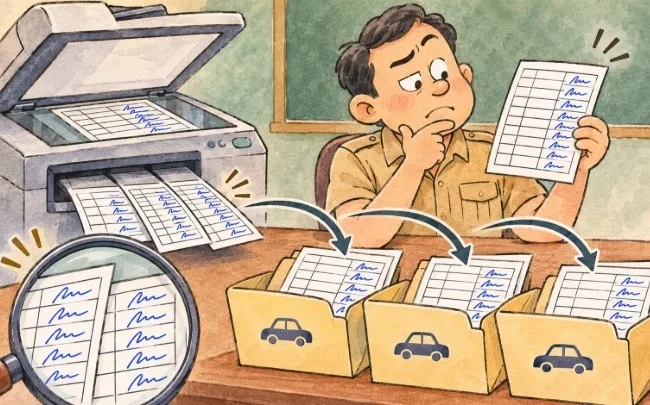

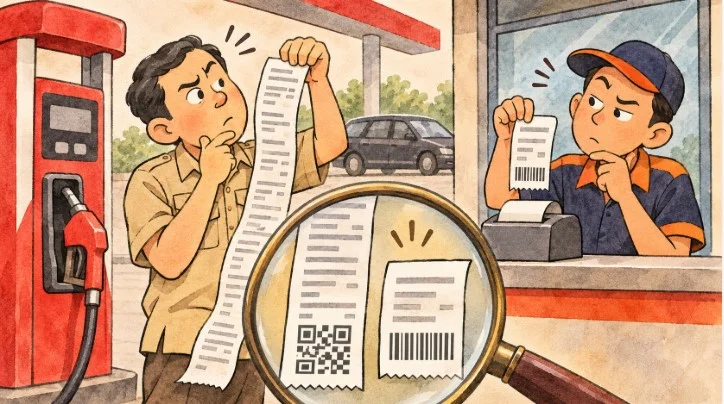
WaskitaNews.com – Telisik. Indikasi korupsi Kabupaten Tasikmalaya dalam belanja bahan bakar kendaraan dinas muncul dari ketidakcocokan bukti pembelian. BPK menemukan kode transaksi yang berbeda, format struk tidak sesuai, hingga pencantuman jenis BBM yang tidak dijual oleh SPBU bersangkutan.
Nilai bukti pertanggungjawaban yang tidak terkonfirmasi mencapai Rp181.248.766 pada lima perangkat daerah. Temuan tersebut berasal dari pemeriksaan dokumen, konfirmasi kepada sembilan SPBU, serta permintaan keterangan pihak terkait.
Rinciannya tercantum dalam Laporan Hasil Pemeriksaan BPK atas Laporan Keuangan Pemerintah Kabupaten Tasikmalaya Tahun Anggaran 2025. Buku II bernomor 32.B/T/LHP/DJPKN-V.BDG/PPD.01/05/2026, tertanggal 28 Mei 2026, membahas persoalan ini pada halaman 44–52.
Pengadaan BBM pada perangkat daerah yang diperiksa menggunakan mekanisme penggantian biaya. Pemegang kendaraan atau pengemudi membeli bahan bakar, kemudian menyerahkan bukti untuk pertanggungjawaban dan penggantian pengeluaran.
Dalam mekanisme tersebut, keandalan struk menjadi penting. Pemerintah perlu memastikan uang yang dibayarkan benar-benar mengganti pembelian untuk kepentingan kedinasan.
Struk Mencantumkan BBM yang Tidak Dijual
BPK merinci bukti yang tidak terkonfirmasi oleh SPBU sebagai berikut:
| Perangkat daerah | Nilai bukti tidak terkonfirmasi |
|---|---|
| Sekretariat DPRD | Rp51.536.000 |
| Sekretariat Daerah | Rp24.655.000 |
| Satpol PP | Rp26.670.000 |
| Dishubkominfo | Rp38.472.766 |
| DPUTRLH | Rp39.915.000 |
| Total | Rp181.248.766 |
Pada Sekretariat DPRD, nilai Rp51,54 juta mencakup BBM operasional anggota DPRD sebesar Rp11.813.000 dan operasional pemegang kendaraan sebesar Rp39.723.000.
Untuk operasional anggota DPRD, kode transaksi pada struk senilai Rp6.635.000 tidak sesuai dengan kode yang dikeluarkan SPBU. Struk senilai Rp3.142.000 memiliki bentuk dan format berbeda. Sementara itu, bukti senilai Rp2.036.000 mencantumkan jenis BBM yang tidak dijual SPBU bersangkutan.
Pada kelompok operasional pemegang kendaraan, persoalannya serupa. Kode transaksi tidak cocok sebesar Rp11.810.000, format struk berbeda sebesar Rp22.513.000, dan pencantuman jenis BBM yang tidak dijual sebesar Rp5.400.000.
BPK mencatat penjelasan Bendahara Pengeluaran Sekretariat DPRD bahwa bukti pertanggungjawaban tersebut berasal dari pemegang kendaraan.
Di Sekretariat Daerah, ketidakcocokan kode transaksi mencapai Rp22.550.000. Perbedaan bentuk dan format struk lainnya bernilai Rp2.105.000.
Pada Satpol PP, BPK menemukan kode transaksi tidak cocok sebesar Rp14.370.000 dan format struk berbeda sebesar Rp8.700.000. Bukti senilai Rp3.600.000 juga mencantumkan jenis BBM yang tidak dilayani atau dijual oleh SPBU terkait.
Sementara itu, bukti bermasalah di Dishubkominfo terdiri atas ketidakcocokan kode transaksi Rp17.325.702 serta perbedaan bentuk dan format Rp21.147.064.
Di DPUTRLH, kode transaksi pada bukti senilai Rp39.615.000 tidak sesuai. Struk senilai Rp300.000 mencantumkan BBM yang tidak dijual oleh SPBU bersangkutan.
BPK juga menemukan struk senilai Rp32.965.000 yang sebagian tulisannya tidak terbaca sehingga tidak dapat dikonfirmasi. Kelompok ini terpisah dari Rp181,25 juta yang ketidakcocokannya terungkap melalui konfirmasi SPBU.
Struk tidak terbaca dan struk yang tidak cocok merupakan dua persoalan berbeda. Yang pertama membatasi pemeriksaan, sedangkan yang kedua menunjukkan perbedaan antara bukti pertanggungjawaban dan keterangan pihak yang disebut menerbitkannya.
Menelusuri Asal Bukti dan Penerima Penggantian
Petunjuk dugaan korupsi terletak pada kemungkinan penggunaan bukti yang tidak menggambarkan pembelian sebenarnya untuk memperoleh penggantian uang.
Kode dan format yang berbeda memerlukan penelusuran keaslian dokumen. Pencantuman produk yang tidak dijual oleh SPBU memperkuat pertanyaan mengenai asal bukti serta keterjadian transaksi.
Namun, LHP tidak menetapkan siapa yang membuat struk tidak sesuai tersebut. Pemeriksaan perlu menelusuri siapa yang menyerahkan bukti, siapa yang menerima penggantian, dan bagaimana dokumen itu lolos verifikasi.
BPK mencatat penjelasan dari pihak Sekretariat Daerah bahwa pemegang kendaraan tidak selalu mengambil struk saat membeli BBM. Mereka kemudian mencetak kembali struk pada hari lain.
Pihak Dishubkominfo juga menjelaskan bahwa sebagian pemegang kendaraan meminta kembali struk pada hari berbeda. Penjelasan itu perlu dicocokkan dengan catatan pembelian asli, tanggal transaksi, jenis BBM, dan nilai penggantian.
Permintaan struk belakangan belum menjawab seluruh ketidakcocokan yang ditemukan auditor. Terutama ketika bukti mencantumkan jenis bahan bakar yang menurut SPBU tidak tersedia untuk dijual.
LHP mencatat sejumlah pengembalian selama pemeriksaan. Sekretariat Daerah menyetor Rp24.655.000, Satpol PP Rp26.670.000, dan Dishubkominfo Rp38.472.766 pada awal Mei 2026.
Pada Sekretariat DPRD, pengembalian Rp39.723.000 tercatat per 8 Mei 2026. Laporan masih mencatat sisa Rp11.813.000 terkait operasional anggota DPRD.
DPUTRLH menyetor Rp49.915.000 per 20 Mei 2026. Nilai penyetoran itu berada dalam kelompok temuan yang juga mencakup kelebihan kebutuhan BBM armada sampah. Karena itu, seluruh setoran tersebut tidak boleh dianggap hanya berkaitan dengan struk bermasalah. Persoalan kebutuhan armada sampah akan dibahas dalam bagian kelima.
Pengembalian uang merupakan tindak lanjut yang perlu dicatat. Namun, pengembalian tidak otomatis menghapus pertanggungjawaban pidana apabila unsur tindak pidananya terbukti. Pasal 10 Peraturan BPK Nomor 2 Tahun 2017 menyatakan, “Penyelesaian tindak lanjut tidak menghapuskan tuntutan pidana.” JDIH BPK masih mencatat peraturan tersebut berstatus berlaku.
Dengan demikian, pemulihan uang dan pemeriksaan atas penggunaan bukti belanja merupakan dua hal yang perlu dijelaskan secara terpisah.
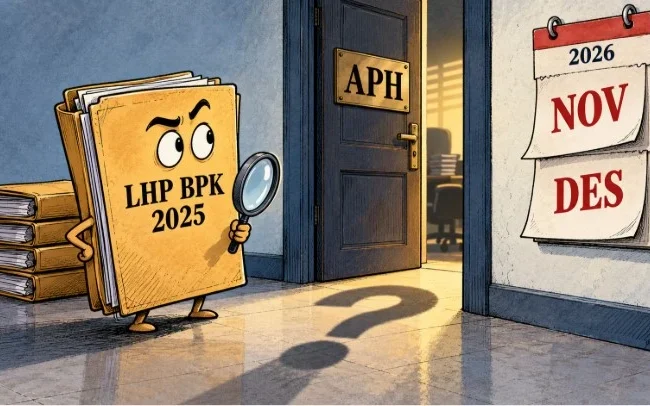
Memasuki November 2026, apakah kepolisian atau kejaksaan telah menelaah ketidakcocokan struk pada lima perangkat daerah tersebut? Jika sudah, bagaimana perkembangan dan hasilnya? Jika belum, apakah hasil konfirmasi SPBU telah menjadi bahan penelaahan?
Uraian temuan ini dalam LHP tidak mencantumkan perkembangan penanganan APH. Dokumen tersebut tidak cukup untuk menyimpulkan bahwa penanganan sudah berlangsung ataupun sama sekali belum dilakukan.
Pertanyaan utamanya tetap pada transaksi: apakah pembelian benar terjadi, apakah nilainya sesuai, dan siapa yang menerima penggantian biaya berdasarkan bukti tersebut? Jawaban atas rangkaian itu akan memperjelas apakah persoalannya terbatas pada administrasi atau mengandung perbuatan yang memerlukan pertanggungjawaban pidana.
Catatan redaksi: Tulisan ini merupakan bagian keempat dari sembilan liputan berbasis dokumen mengenai temuan BPK Kabupaten Tasikmalaya Tahun Anggaran 2025. Redaksi membuka ruang klarifikasi, koreksi, dan hak jawab bagi pihak terkait. Informasi beserta dokumen pendukung dapat disampaikan melalui kontak redaksi untuk diverifikasi dan dimuat sebagai pembaruan atau tanggapan atas pemberitaan.